


Vamos começar por uma regra simples, daquelas que qualquer aposentado que já processou o INSS conhece de cor. Precatório só é expedido depois do trânsito em julgado. Sem recurso pendente, sem discussão aberta, sem atalho. É a Constituição que diz. É a Resolução 303 do CNJ que repete. É o advogado que explica, pela décima vez, por que o dinheiro ainda não saiu.
Agora imagine a cena do outro lado do balcão. Dezesseis precatórios, R$ 4,7 bilhões, depositados em conta judicial desde 2023, com o processo ainda em discussão. Não foi um aposentado de Imperatriz nem uma pensionista de Rio Branco. Foram usinas do setor sucroalcooleiro, com créditos que, segundo as reportagens, tinham sido negociados com o Banco Master e apareciam numa lista de “precatórios a receber” no celular de Daniel Vorcaro.
Não sou eu que estou dizendo que isso furou a ordem. Foi o próprio CNJ. Ao mandar cancelar tudo, a Corregedoria Nacional escreveu que a expedição antecipada viola a ordem cronológica e o princípio da lista única de precatórios. Em português claro: alguém passou na frente.
A regra é dura para uns e elástica para outros
O Brasil tem uma habilidade rara para criar regras rígidas e aplicá-las com elasticidade seletiva.
Para o segurado do INSS, a Justiça Federal é um relógio suíço da cautela. Ela exige perícia, contestação, cálculo, impugnação do cálculo, nova conta, homologação e trânsito em julgado. Só então expede a requisição. Cada etapa tem a sua razão de ser. Todas juntas levam anos.
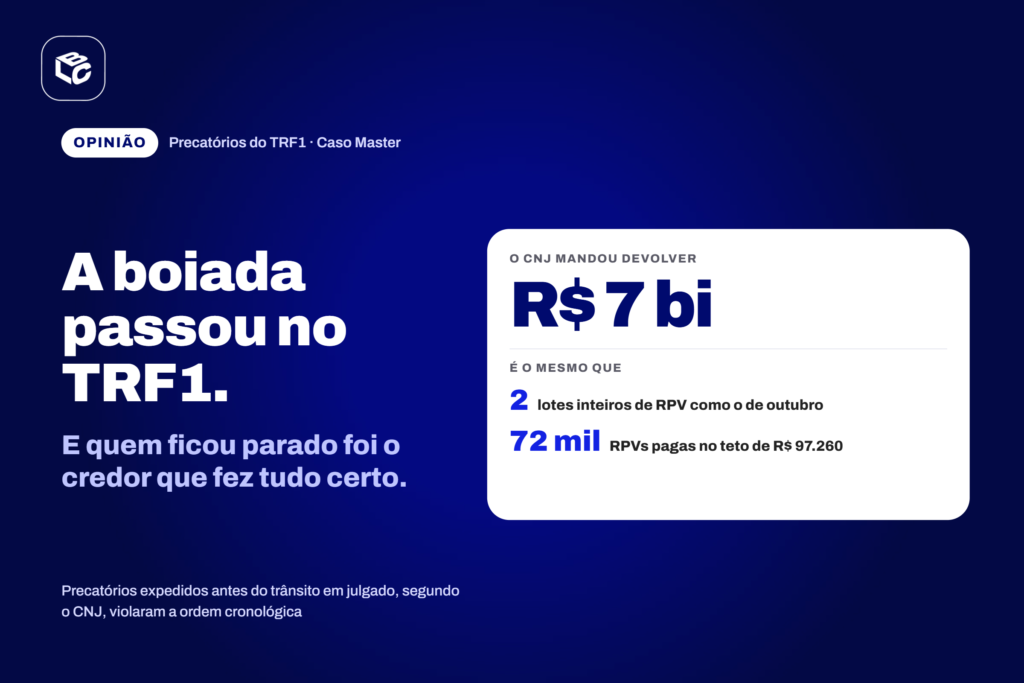
Para os créditos bilionários das usinas, o relógio parece ter adiantado. O dinheiro foi separado antes de o processo acabar. Ficou parado em conta judicial, rendendo, por cerca de três anos. Cinco dias depois da primeira decisão, o CNJ cancelou mais 14 requisições do mesmo setor. No total, perto de R$ 7 bilhões precisam voltar ao Tesouro. E o corregedor ainda registrou um saque de R$ 16,1 milhões feito num caso relacionado quando havia ordem proibindo a retirada.
A pergunta não é se houve crime. Isso cabe às investigações, e os citados negam irregularidades. A pergunta é outra, e ela é institucional: onde estavam os controles? Como um sistema que trava o aposentado por uma vírgula no cálculo deixou passar bilhões sem o requisito mais básico de todos?
Faça a conta do que R$ 7 bilhões significam
Números grandes anestesiam. Então vamos trazer esse para o chão.
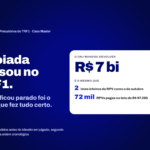
O lote de RPVs liberado pelo CJF em outubro pagou R$ 3,52 bilhões para 313 mil pessoas, a maioria segurados do INSS. Os R$ 7 bilhões que o CNJ mandou devolver equivalem a dois lotes inteiros como esse.
Outra comparação: com R$ 7 bilhões daria para pagar cerca de 72 mil RPVs no teto, de R$ 97.260 cada. São 72 mil famílias com atrasados de aposentadoria, pensão ou BPC.
Não estou dizendo que esse dinheiro foi tirado diretamente de alguém. O orçamento não funciona assim, e seria desonesto afirmar isso. Mas há um fato incontornável. Enquanto esses valores ficaram reservados antes da hora, o credor comum seguiu esperando a sua vez, do jeito certo, pela porta da frente.
Quem deveria guardar a porta
Aqui está a parte que mais incomoda. Precatório não é uma operação de mercado sem dono. Ele passa por um juiz que expede, por um tribunal que confere e registra, por um conselho que libera o dinheiro e por um órgão de controle que fiscaliza. São camadas e camadas de instituições criadas justamente para garantir que ninguém fure a ordem.
E foi preciso que a Advocacia-Geral da União provocasse o CNJ, que ministros do Supremo cobrassem em público e que a Polícia Federal entrasse no gabinete de um desembargador para que o sistema reagisse. Agora haverá correição nos seis TRFs, com o TRF1 ganhando o dobro do tempo dos outros por concentrar os casos suspeitos.
É bom que a reação tenha vindo. Mas ela veio depois, e não antes. O nome disso não é eficiência. É controle reativo. Em um país onde a Justiça já é lenta para quem tem direito, a demora em fiscalizar quem não tinha é uma injustiça em dobro.
O recado para quem está esperando
Para o credor comum, há uma notícia boa e uma ruim.
A boa é que o precatório federal regular continua sendo pago. Em 2026, a União liberou R$ 58 bilhões em março, antes do prazo. Os cancelamentos atingiram créditos fora da regra, não o aposentado que seguiu a ordem.
A ruim é que o ambiente mudou. A correição vai até 18 de dezembro, bem na reta final antes do corte de 1º de fevereiro. Ministros do STF querem revisar as cessões de crédito a fundos e bancos. O CNJ e o Banco Central já falam em exigir escritura pública na venda. Cada escândalo costuma terminar em mais burocracia, e quem paga essa conta raramente é quem criou o problema.
Esperar o sistema se consertar ou sair dele?
Diante disso, muita gente está fazendo uma pergunta legítima: por que continuar refém de um calendário que, como se viu, nem sempre é igual para todos?
Vender o precatório é uma das saídas mais racionais para quem tem crédito federal sólido e não quer atravessar mais um ano de correições, revisões e regras novas. Você recebe agora, e a espera passa a ser problema de quem comprou.
Mas, justamente por causa do caso Master, a escolha de com quem vender nunca foi tão importante. Fuja de quem compra qualquer coisa, a qualquer fase, sem perguntar nada. O comprador sério faz o contrário. Ele confere o trânsito em julgado, o cálculo homologado e a requisição regular. Também apresenta a proposta por escrito e comunica a cessão ao tribunal.
É assim que o LCbank trabalha. Compramos apenas precatórios e RPVs federais, com a fase do processo verificada pela equipe jurídica, e pagamos via Pix em até 24 horas depois da formalização. Sem atalho, sem passar ninguém para trás.
Você ganhou o seu processo do jeito certo. Não precisa esperar a boiada passar. Fale com o LCbank pelo WhatsApp e receba uma proposta para o seu precatório federal.